OLB appTAN

- 257.00 Bewertungen
- 3,9
- Downloads
- 100.000+
Unsere Einschätzung zu OLB appTAN — Mobxio besuchen
Wenn eine Überweisung freigegeben werden soll und die TAN genau in diesem Moment gebraucht wird, zählt vor allem eines: Der zusätzliche Schritt darf nicht unnötig kompliziert sein. Ich habe mir OLB appTAN als mobile Finanz-App der Oldenburgischen Landesbank angesehen und dabei besonders darauf geachtet, wie sich die TAN-Nutzung im Alltag anfühlt. Die App ist kostenlos und richtet sich an OLB-Kundinnen und -Kunden, die ihre Transaktionen auf dem Smartphone oder Tablet bestätigen möchten.
Mein erster Eindruck ist bewusst nüchtern: Diese Anwendung will kein vollständiges Banking-Erlebnis ersetzen. Sie ist auf einen klaren Zweck zugeschnitten – die TAN-Bestätigung auf einem mobilen Gerät. Genau das kann ihre Stärke sein, wenn man bereits ein OLB-Konto nutzt und eine kompakte Lösung für Freigaben sucht. Wer dagegen eine einzige App für Kontostand, Überweisungen, Kartenverwaltung und Sicherheitsbestätigungen erwartet, sollte die Aufgaben der AppTAN-Lösung richtig einordnen.
Wie sich OLB appTAN im Alltag mit und ohne gute Verbindung anfühlt
Der eigentliche Ablauf bleibt angenehm fokussiert
Bei einer typischen Nutzung erledige ich den ersten Teil des Bankgeschäfts dort, wo ich ihn begonnen habe, und wechsle für die TAN-Bestätigung auf das registrierte Smartphone oder Tablet. Die App ist dabei nicht mit Nachrichten, Angeboten oder zusätzlichen Finanzfunktionen überladen. Das macht den Ablauf verständlicher, gerade wenn ich nur eine Zahlung bestätigen möchte und nicht erst durch mehrere Bereiche navigieren will.
Der entscheidende Punkt ist jedoch die Verbindungssituation. Eine TAN-App ist in der Praxis nicht nur eine Frage der Oberfläche. Sie muss im richtigen Moment erreichbar sein, wenn eine Freigabe ansteht. Zu Hause im stabilen WLAN fällt dieser Übergang kaum auf. Unterwegs kann sich die Erfahrung dagegen verändern: In einem Gebäude mit schwachem Mobilfunk, in einer Tiefgarage oder während eines Wechsels zwischen WLAN und Mobilfunk kann jeder zusätzliche Ladevorgang störender wirken als erwartet.
Das bedeutet nicht, dass jeder Vorgang bei schlechter Verbindung automatisch scheitert. Ich würde mich aber nicht darauf verlassen, eine wichtige Zahlung erst dann zu starten, wenn ich bereits an einem Ort mit unzuverlässigem Empfang stehe. Die praktische Regel lautet: sicherheitsrelevante Freigaben lieber dort erledigen, wo das Smartphone stabil online ist. Das ist kein besonderer Nachteil dieser einzelnen Anwendung, sondern eine wichtige Alltagseinschätzung für mobile TAN-Verfahren insgesamt.
Unterwegs ist der kleine Bildschirm nicht das Hauptproblem
Auf einem Smartphone ist die App grundsätzlich passend eingesetzt, weil das Gerät ohnehin meist griffbereit ist. Der kleinere Bildschirm kann sogar helfen, den Vorgang übersichtlich zu halten: Ich konzentriere mich auf die anstehende Bestätigung, statt parallel viele Bankfunktionen vor mir zu haben. Auf einem Tablet wirkt die Darstellung naturgemäß großzügiger, was für Menschen angenehm sein kann, die Texte oder Sicherheitsangaben lieber etwas größer lesen.
Wichtiger als die Bildschirmgröße ist für mich die räumliche Situation. Wenn ich in einem Café sitze, das öffentliche WLAN aber langsam oder instabil ist, würde ich für eine Bankfreigabe eher auf eine verlässliche mobile Verbindung wechseln. In einem Zug oder an einem großen Veranstaltungsort kann die Netzqualität ebenfalls schwanken. Gerade dann sollte man vermeiden, mehrfach auf Bestätigungsflächen zu tippen, nur weil die Rückmeldung verzögert erscheint. Ein kurzer Moment Geduld ist oft sinnvoller als eine unklare Wiederholung.
Auch die Aufmerksamkeit spielt eine Rolle. Wer eine TAN-Freigabe zwischen Tür und Angel erledigt, liest die Angaben möglicherweise weniger sorgfältig. Ich empfehle deshalb, den Vorgang kurz zu unterbrechen, die angezeigten Informationen zu prüfen und erst danach zu bestätigen. Die App kann die technische Bestätigung erleichtern, aber sie ersetzt nicht die eigene Kontrolle darüber, was tatsächlich freigegeben wird.
Was bei einer unterbrochenen Verbindung wichtig ist
Die unangenehmste Situation entsteht, wenn die Verbindung genau während der Freigabe abbricht. Dann ist für mich zunächst nicht eindeutig, ob der Vorgang noch verarbeitet wird, bereits abgeschlossen ist oder erneut angestoßen werden muss. In solchen Momenten ist hektisches Wiederholen keine gute Strategie. Ich würde zuerst zur ursprünglichen Banking-Sitzung zurückkehren und prüfen, welchen Status die Zahlung dort zeigt.
Bleibt die Rückmeldung aus, sollte man die Transaktion nicht einfach mehrfach neu anlegen. Das gilt besonders bei Überweisungen, bei denen eine doppelte Ausführung problematisch wäre. Erst den Status klären, dann den nächsten Versuch starten – diese Reihenfolge ist wichtiger als ein möglichst schnelles Tippen. Die App ist ein Baustein im Freigabeprozess; die vollständige Rückmeldung kann auch auf der anderen Seite des Bankings erscheinen.
Für Reisen oder längere Tage außerhalb des eigenen Netzes würde ich außerdem vorab prüfen, ob das Gerät einsatzbereit ist. Dazu gehören ein ausreichender Akkustand, eine funktionierende Internetverbindung und die Möglichkeit, die App ohne Zeitdruck zu öffnen. Das klingt banal, verhindert aber genau die Situationen, in denen eine dringende Zahlung an einem leeren Akku oder einem unzuverlässigen Netz scheitert.
Ein sinnvoller Umgang mit mobilen Daten
Bei einer App, die für TAN-Bestätigungen gedacht ist, dürfte der Datenverbrauch im normalen Einsatz nicht der entscheidende Kostenfaktor sein. Trotzdem ist es sinnvoll, nicht jede Bankaktion über ein unbekanntes öffentliches WLAN laufen zu lassen. Für eine Sicherheitsfreigabe bevorzuge ich eine vertraute Verbindung oder das eigene Mobilfunknetz. Das ist weniger eine Frage des Datenvolumens als eine Frage der Umgebung, in der ich sensible Vorgänge durchführe.
Wer ein knapp bemessenes Datenpaket nutzt, kann Bankgeschäfte bewusst bündeln und sie zu Hause oder an einem vertrauenswürdigen Ort erledigen. Dadurch sinkt nicht nur der mobile Datenbedarf; auch die Wahrscheinlichkeit, dass ein Netzwechsel den Ablauf unterbricht, wird kleiner. Für einzelne TAN-Anforderungen ist die App damit gut in einen sparsamen, kontrollierten Alltag integrierbar.
Ich würde allerdings nicht versuchen, die Anwendung durch aggressive Einschränkungen des Datenzugriffs „zu optimieren“, ohne die Auswirkungen zu verstehen. Betriebssysteme können Hintergrundaktivitäten, Benachrichtigungen oder Netzwerkzugriffe unterschiedlich behandeln. Wenn eine Sicherheits-App nicht rechtzeitig reagiert, kann eine gut gemeinte Sparmaßnahme den Ablauf eher erschweren. Besser ist es, die normalen Systemeinstellungen zu verwenden und die App bei einem wichtigen Vorgang nicht künstlich zu blockieren.
Für wen die Lösung besonders gut passt
OLB appTAN passt vor allem zu Menschen, die bereits bei der Oldenburgischen Landesbank bankieren und ihre TAN-Bestätigung auf einem mobilen Gerät erledigen möchten. Die klare Spezialisierung ist hilfreich, wenn ich keine zusätzliche, unabhängige TAN-Lösung mit mir führen will. Auch Nutzerinnen und Nutzer, die Bankgeschäfte überwiegend am Smartphone oder Tablet erledigen, profitieren von dem direkten Zugriff auf dem Gerät.
Ein realistisches Beispiel ist eine kurzfristige Zahlung am Abend: Ich starte den Vorgang im OLB-Banking, erhalte die Aufforderung zur Freigabe und öffne die TAN-App auf demselben mobilen Gerät. Wenn WLAN oder Mobilfunk stabil sind, bleibt der Ablauf überschaubar. Ich muss nicht nach einem separaten Generator suchen und kann die Bestätigung dort durchführen, wo ich ohnehin mein Banking erledige.
Weniger passend ist die App für jemanden, der gar kein OLB-Konto besitzt oder eine bankübergreifende Sicherheitslösung sucht. Auch wer grundsätzlich keine TAN-Freigaben auf demselben mobilen Gerät durchführen möchte, wird mit einem anderen Verfahren möglicherweise zufriedener sein. Ein separates Gerät kann in bestimmten persönlichen Sicherheitsmodellen beruhigender wirken, auch wenn es im Alltag mehr Aufwand bedeutet.
Die wichtigsten Fragen vor der täglichen Nutzung
Eine naheliegende Frage ist, ob die App das komplette Banking übernimmt. Meine Einschätzung lautet: Nein, sie sollte als spezialisiertes TAN-Werkzeug verstanden werden. Für Kontostände, Überweisungen oder andere Bankfunktionen bleibt der jeweilige OLB-Banking-Zugang relevant. Diese Trennung ist nicht automatisch schlecht, aber man sollte sie vor der Einrichtung kennen, damit die Erwartungen stimmen.
Ebenso wichtig ist die Wahl des Geräts. Die Anwendung läuft auf mobilen Geräten mit mindestens iOS oder Android in der jeweils unterstützten Systemumgebung, wobei als Mindestanforderung Version 10 angegeben ist. Wer ein älteres Gerät nutzt, sollte daher vor der Einrichtung prüfen, ob das Betriebssystem die App noch unterstützt. Ein modernes Gerät allein reicht außerdem nicht aus: Es sollte auch zuverlässig mit dem Internet verbunden sein und genügend Energie für den Bankvorgang haben.
Was passiert bei einem Gerätewechsel? Hier würde ich nicht einfach davon ausgehen, dass die App nach der Installation sofort genauso einsatzbereit ist wie zuvor. Bei sicherheitsrelevanten Banking-Anwendungen können Aktivierung und Zuordnung des Geräts Teil des Einrichtungsprozesses sein. Deshalb sollte man einen Wechsel nicht erst kurz vor einer dringenden Überweisung beginnen. Der alte Zugang beziehungsweise das bisherige Gerät sollte erst aufgegeben werden, wenn die neue Einrichtung erfolgreich funktioniert.
Und wenn das Smartphone verloren geht? Dann sollte man schnell handeln und die vorgesehenen Sicherheitswege der Bank nutzen, statt nur die App vom Gerät entfernen zu wollen. Bei einer TAN-Anwendung ist der Schutz des Geräts ein Teil des Gesamtschutzes. Eine Bildschirmsperre, aktuelle Systemsoftware und ein sorgfältiger Umgang mit dem Gerät sind deshalb keine Nebensachen, sondern gehören zur sinnvollen Nutzung dazu.
Was die Bewertung über die Alltagstauglichkeit verrät
Im Store liegt die durchschnittliche Bewertung bei 3,9 aus rund 1.500 Bewertungen; außerdem kommt die App auf über 100.000 Installationen. Das spricht für eine etablierte Nutzung, ist aber kein Grund, die Anwendung unkritisch zu beurteilen. Bei einer TAN-App hängt die Zufriedenheit stark davon ab, ob Einrichtung, Gerätewechsel und Verbindung im individuellen Alltag reibungslos funktionieren.
Die Oldenburgische Landesbank ist als Entwickler klar erkennbar, was für eine bankeigene Sicherheitsanwendung erwartbar und sinnvoll ist. Gleichzeitig bedeutet diese enge Bindung, dass die App ihren größten Nutzen innerhalb der OLB-Umgebung entfaltet. Wer mehrere Banken nutzt, wird wahrscheinlich verschiedene Verfahren parallel verwalten müssen. Eine unabhängige Lösung wäre in diesem Punkt möglicherweise übersichtlicher, sofern sie für die jeweiligen Konten überhaupt angeboten wird.
Version, Alterseinstufung und Bediengefühl
Die aktuelle Version ist 4.15.2. Für mich ist das relevant, weil Sicherheits-Apps regelmäßig gepflegt werden sollten und eine aktuelle Version bei der täglichen Nutzung grundsätzlich die bessere Ausgangslage bietet. Trotzdem bleibt es wichtig, Aktualisierungen nicht blind in einem kritischen Moment zu installieren. Wenn eine Zahlung dringend ist, erledige ich Updates lieber vorher und nicht unmittelbar vor der Freigabe.
Die App ist mit USK ab 0 Jahren eingestuft. Das beschreibt die Altersfreigabe, sagt aber wenig darüber aus, ob sie für jede Personengruppe gleich bequem ist. Ältere Menschen oder Nutzerinnen und Nutzer mit eingeschränktem Sehvermögen sollten besonders auf gut lesbare Darstellung, verständliche Hinweise und die Bedienbarkeit ihres Geräts achten. Ein größerer Tablet-Bildschirm kann hier angenehmer sein, während ein sehr kleines Smartphone mehr Konzentration verlangt.
Veröffentlicht wurde die Anwendung am 22. November 2018. Für eine App mit einem klar begrenzten Zweck ist das Alter allein kein Ausschlusskriterium. Entscheidend ist, ob sie auf dem eigenen Gerät stabil läuft und der persönliche Banking-Ablauf damit verständlich bleibt. Ich würde deshalb nicht nur auf das Erscheinungsdatum schauen, sondern die Einrichtung in einer ruhigen Situation testen.
Meine Abwägung gegenüber klassischen Alternativen
Im Vergleich zu einem TAN-Generator bietet die mobile Lösung vor allem weniger zusätzliches Gepäck. Das Smartphone ist meist ohnehin dabei, und die Bestätigung lässt sich in den mobilen Ablauf einfügen. Der Preis dafür ist eine stärkere Abhängigkeit vom Gerät und von dessen Erreichbarkeit. Wenn der Akku leer ist, das Gerät verloren geht oder die Verbindung ausfällt, ist die bequeme Lösung plötzlich weniger bequem.
Ein separates Verfahren kann daher für Menschen besser sein, die bewusst eine Trennung zwischen Banking-Gerät und TAN-Gerät wünschen. Besonders bei größeren Zahlungen oder einem sehr vorsichtigen Sicherheitsverständnis kann diese Distanz beruhigend sein. Dafür muss man das zusätzliche Gerät verfügbar haben, bedienen können und gegebenenfalls mitführen. Ich sehe OLB appTAN deshalb nicht als grundsätzlich überlegen, sondern als die passendere Wahl für einen mobilen, möglichst kompakten Ablauf.
Gegenüber einer vollständigen Banking-App wirkt die Spezialisierung zunächst eingeschränkt. Genau darin liegt aber auch ein Vorteil: Die Anwendung hat eine klarere Aufgabe und lenkt weniger ab. Für mich ist sie dann überzeugend, wenn die OLB-Banking-App oder der entsprechende Zugang bereits vorhanden ist und die TAN-Bestätigung ohne Umwege erfolgen soll. Wer dagegen möglichst wenige Apps auf dem Smartphone haben möchte, könnte die zusätzliche Anwendung als unnötigen Schritt empfinden.
Mein Urteil zur Verbindung als entscheidendem Faktor
Nach meinem Eindruck ist OLB appTAN eine zweckmäßige kostenlose Finanz-App für OLB-Kundinnen und -Kunden, die TANs auf Smartphone oder Tablet erhalten und verwenden möchten. Ihre Stärke liegt nicht in einer großen Funktionsvielfalt, sondern in der Konzentration auf den Freigabevorgang. Das macht sie leicht verständlich, solange man sie nicht mit einer kompletten Banking-Zentrale verwechselt.
Die Verbindung beeinflusst das Erlebnis stärker, als es eine kurze Beschreibung vermuten lässt. Im stabilen WLAN oder Mobilfunk bleibt die Nutzung angenehm direkt. In schwachen Netzen, bei Gerätewechseln oder während eines laufenden Updates braucht man dagegen mehr Planung. Wer den Status einer Zahlung nach einem Abbruch sorgfältig prüft und wichtige Vorgänge nicht in einem Funkloch beginnt, kann viele typische Reibungspunkte vermeiden.
Ich würde die App empfehlen, wenn du dein OLB-Banking regelmäßig mobil nutzt, eine kostenlose TAN-Lösung suchst und dein Smartphone zuverlässig geschützt sowie online verfügbar ist. Weniger überzeugend ist sie für Menschen ohne OLB-Bezug, für Nutzer mit häufig wechselnden Geräten oder für alle, die bewusst ein unabhängiges zweites TAN-Gerät bevorzugen. Mein Fazit: eine fokussierte Lösung, deren Alltagstauglichkeit vor allem dann überzeugt, wenn Sicherheitsfreigabe, Gerät und Verbindung gut zusammenspielen.
Die besten Seiten von OLB appTAN
Wissenswertes zu OLB appTAN
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
OLB appTAN-FAQ
Was ist OLB appTAN und wofür wird die App benötigt?
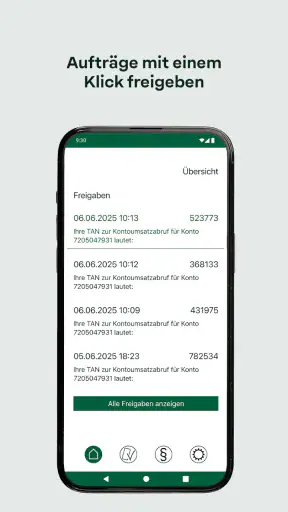
OLB appTAN ist die Sicherheits-App der Oldenburgischen Landesbank zur Freigabe bestimmter Vorgänge im Online-Banking, beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder andere sicherheitsrelevante Aktionen. Nach der Einrichtung bestätigen Sie Aufträge in der App, meist durch eine PIN, Fingerabdruck oder Gesichtserkennung. Sie ersetzt je nach Kontomodell ältere TAN-Verfahren und sorgt für eine zusätzliche Sicherheitsstufe.
Wie richte ich OLB appTAN auf meinem Smartphone ein?
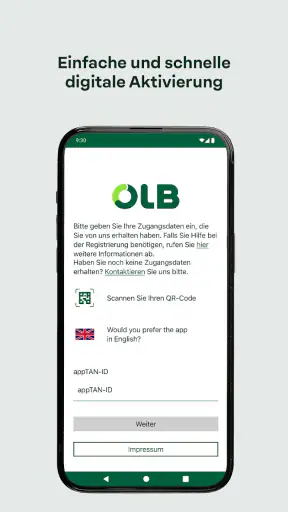
Für die Einrichtung benötigen Sie in der Regel Zugang zum OLB-Online-Banking, ein kompatibles Smartphone und die von der Bank bereitgestellten Aktivierungsdaten. Laden Sie die offizielle App aus dem Google Play Store oder Apple App Store herunter und folgen Sie den Anweisungen im Online-Banking. Die Aktivierung kann je nach Verfahren eine Bestätigung per Brief, Aktivierungsbrief oder anderem Sicherheitsmedium erfordern.
Ist OLB appTAN sicher und welche Schutzfunktionen bietet die Anwendung?
OLB appTAN wurde für die sichere Bestätigung von Bankaufträgen entwickelt. Die Freigabe erfolgt normalerweise über eine persönliche App-PIN oder optional über biometrische Funktionen des Smartphones. Wichtig ist, dass Sie vor der Bestätigung immer Empfänger und Betrag kontrollieren. Geben Sie Ihre PIN niemals an andere Personen weiter und installieren Sie die App ausschließlich aus offiziellen App-Stores.
Was kann ich tun, wenn ich meine appTAN-PIN vergessen habe oder das Smartphone verloren geht?
Wenn Sie Ihre appTAN-PIN vergessen, zu oft falsch eingegeben oder Ihr Smartphone verloren haben, sollten Sie nicht weiter experimentieren, sondern den offiziellen OLB-Kundenservice oder Ihre Filiale kontaktieren. Die Bank kann das Sicherheitsverfahren zurücksetzen, sperren oder neu einrichten. Bei einem Verlust ist eine schnelle Sperrung besonders wichtig, damit niemand unbefugt auf die Freigabefunktion zugreifen kann.
Funktioniert OLB appTAN auch ohne Internetverbindung oder auf mehreren Geräten?
Für die vollständige Nutzung benötigt OLB appTAN normalerweise eine aktive Internetverbindung, da Freigabeinformationen mit dem Bankverfahren abgeglichen werden können. Ob die App auf mehreren Geräten gleichzeitig verwendet werden darf, hängt von den aktuellen OLB-Sicherheitsregeln und Ihrem persönlichen Banking-Verfahren ab. Prüfen Sie deshalb vor einem Gerätewechsel die Hinweise der Bank und richten Sie das neue Gerät offiziell ein.